Ter o nome negativado pode dificultar a aprovação de cartões, empréstimos, financiamentos e compras parceladas. Mas é possível começar a mudar essa situação com organização financeira, negociação de dívidas e alguns hábitos que ajudam a construir um histórico de crédito mais positivo. A boa notícia é que você não precisa pagar por fórmulas milagrosas nem contratar alguém para aumentar sua pontuação. Existem caminhos gratuitos para consultar suas pendências, negociar débitos e acompanhar seu score. O importante é saber por onde começar e entender que limpar o nome e aumentar o score são processos diferentes.
-
Consulte seu CPF e descubra quais dívidas estão pendentes O primeiro passo é descobrir quais empresas registraram dívidas em seu nome e quais valores estão sendo cobrados. Consulte seu CPF nos canais oficiais de proteção ao crédito, como a Serasa e o SPC Brasil. Faça uma lista com o nome dos credores, o valor de cada dívida, o tempo de atraso e as condições de negociação disponíveis. Se encontrar uma cobrança que não reconhece, não pague antes de verificar sua origem com a empresa responsável. Também é possível consultar gratuitamente informações sobre empréstimos e financiamentos registrados no sistema financeiro por meio do Registrato do Banco Central. Esse relatório ajuda a identificar contratos e compromissos financeiros vinculados ao seu CPF.
-
Negocie suas dívidas para limpar seu nome Depois de identificar as pendências, entre em contato com os credores ou utilize plataformas oficiais de renegociação. Dependendo da empresa, você poderá encontrar descontos, parcelamentos ou condições especiais para quitar o débito. Antes de aceitar uma proposta, verifique:
- O valor total que será pago.
- Se o desconto é válido para quitação à vista ou parcelamento.
- O valor e a quantidade das parcelas.
- Se a prestação cabe no seu orçamento.
- As condições para regularização da negativação. Não aceite um acordo que comprometa o dinheiro destinado a despesas essenciais, como alimentação, moradia, energia e transporte. É melhor negociar uma parcela que você consiga pagar do que assumir um compromisso e voltar a atrasar. Uma dívida negociada só deve ser considerada resolvida conforme as condições do acordo. Guarde o comprovante de pagamento e o documento da negociação para consultar caso haja algum problema.
-
Quanto tempo demora para limpar o nome após pagar? Em regra, após o pagamento integral da dívida ou o pagamento da primeira parcela de um acordo que prevê a regularização, o credor deve providenciar a retirada da negativação. Para registros em cadastros de inadimplentes, a orientação divulgada por órgãos de defesa do consumidor é de até 5 dias úteis para a exclusão após o pagamento, conforme as condições aplicáveis. Se o prazo passar e a restrição continuar aparecendo, entre em contato com a empresa credora e guarde os comprovantes. Se não houver solução, procure o Procon ou os canais oficiais de defesa do consumidor. Atenção: retirar uma negativação não significa que todas as informações financeiras serão apagadas imediatamente de todos os sistemas. O histórico de operações bancárias, por exemplo, segue regras próprias de atualização.
-
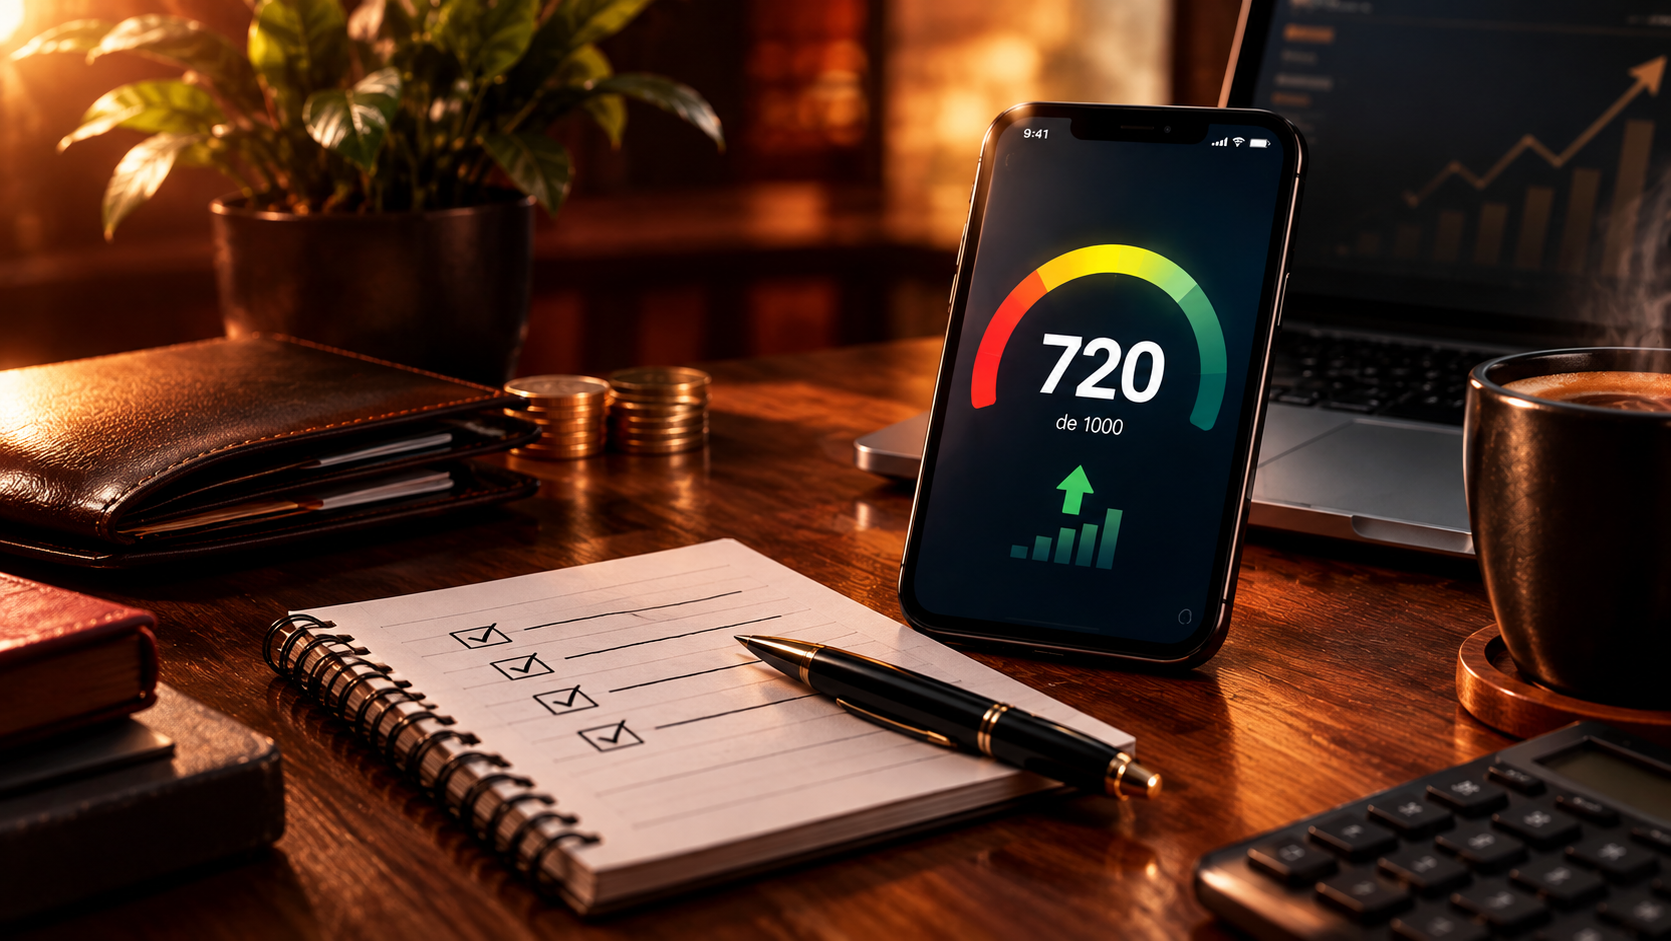
Como aumentar o score mais rápido O score é uma pontuação utilizada para estimar o risco de crédito de uma pessoa. Cada empresa pode usar critérios próprios, por isso não existe uma fórmula universal que garanta aumento imediato. Estas são algumas das principais medidas para melhorar seu perfil financeiro: Pague suas contas em dia. Evite atrasos em faturas, parcelas, empréstimos e contas de serviços. Um histórico consistente de pagamentos ajuda a demonstrar responsabilidade financeira. Regularize dívidas negativadas. Negociar e pagar pendências pode contribuir para a recuperação do histórico de crédito. Em situações específicas, o Serasa informa que o pagamento via Pix de uma dívida negativada negociada pela plataforma Serasa Limpa Nome pode elevar a pontuação mais rapidamente. Isso depende das condições disponíveis e não garante o mesmo resultado para todos. Mantenha seus dados atualizados. Confira se suas informações cadastrais estão corretas nas plataformas de crédito. Dados desatualizados ou incorretos devem ser corrigidos pelos canais oficiais. Evite solicitar crédito em excesso. Fazer vários pedidos de cartão ou empréstimo em um curto período pode prejudicar sua avaliação em determinados modelos de pontuação. Solicite crédito quando realmente precisar e compare as condições antes de contratar. Construa um histórico financeiro positivo. Utilize o crédito com responsabilidade e pague os compromissos assumidos dentro do prazo. O Cadastro Positivo reúne informações sobre pagamentos e pode contribuir para a avaliação do perfil de crédito.
-
Cuidado com golpes que prometem aumentar o score Desconfie de pessoas ou empresas que prometem aumentar sua pontuação em poucas horas mediante pagamento, transferência via Pix ou fornecimento de senha. Não existe um serviço legítimo capaz de garantir determinada pontuação ou obrigar bancos e financeiras a aprovar um pedido de crédito. A Serasa alerta que propostas desse tipo podem ser fraudulentas. Consulte sua pontuação e negocie suas dívidas diretamente nos canais oficiais. Não compartilhe senhas bancárias, códigos de segurança ou documentos com desconhecidos.
-
Plano de 7 dias para começar a organizar sua vida financeira Este é um roteiro para iniciar a organização, não uma promessa de limpar o nome ou aumentar o score em sete dias.
- Dia 1: consulte seu CPF e identifique as pendências.
- Dia 2: confira os valores cobrados e separe as dívidas que você reconhece.
- Dia 3: consulte as propostas de negociação disponíveis.
- Dia 4: compare descontos e parcelas que cabem no orçamento.
- Dia 5: feche um acordo viável, se possível, e guarde os comprovantes.
- Dia 6: organize as contas do mês e programe lembretes para os vencimentos.
- Dia 7: consulte seu score e anote a pontuação para acompanhar sua evolução ao longo do tempo. Conclusão: é possível recuperar seu crédito com planejamento Limpar o nome e melhorar o score começa com atitudes práticas: conhecer suas dívidas, negociar com responsabilidade, pagar as contas em dia e acompanhar suas informações financeiras. Não existe garantia de que a pontuação aumentará imediatamente, mesmo depois de quitar uma dívida. O melhor caminho é combinar a regularização das pendências com hábitos financeiros consistentes. Com paciência, planejamento e cuidado com golpes, você pode melhorar sua saúde financeira e aumentar suas chances de conseguir crédito no futuro.
Fontes consultadas
- Serasa — Manual Serasa Score.
- Serasa — Como aumentar meu score rápido e grátis?.
- Banco Central do Brasil — Conheça o Registrato.
- Assembleia Legislativa de Minas Gerais — Orientações do Procon sobre SPC e Serasa